新能源汽车政策红利落地 锂电上游材料需求可期
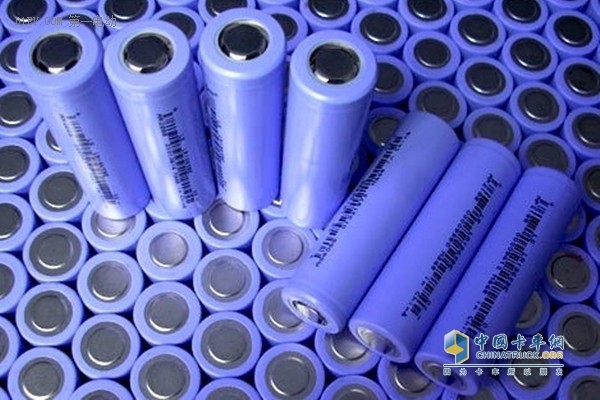
随着全球碳中和目标的推进及国内新能源汽车产业政策的持续加码,我国新能源汽车市场迎来了爆发式增长。政策红利的不断落地,不仅推动了整车销量的攀升,更向上游传导,带动了锂离子电池材料需求的显著提升。在产业链中,锂电上游材料作为关键环节,其供需格局与价格走势备受关注。
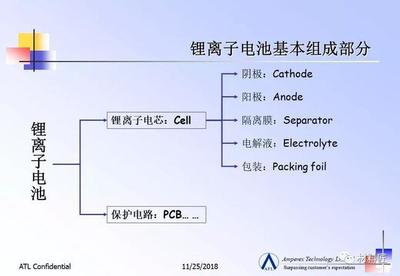
动力电池是新能源汽车的核心部件,而锂离子电池材料则直接决定了电池的能量密度、安全性与成本。锂电上游材料主要包括正极材料、负极材料、电解液、隔膜以及锂、钴、镍等关键矿产资源。随着新能源汽车渗透率的提高,动力电池装机量大幅增长,进而拉动了对上述材料的强劲需求。中国卡车网分析指出,政策驱动的公共领域车辆电动化以及物流配送车辆的更新换代,将为商用车领域带来新的增量空间,进一步夯实锂电材料的需求基础。
从政策层面看,国家陆续出台了《新能源汽车产业发展规划(2021—2035年)》以及购置补贴、税收减免、路权优待等一揽子措施,为新能源汽车的普及创造了良好环境。特别是针对卡车等商用车的新能源替代政策,使得纯电动重卡、轻卡的市场规模逐步扩大。由于商用车电池容量大、循环寿命要求高,其对锂电材料的品质和数量需求更为突出,从而为上游材料企业带来了明确的市场预期。
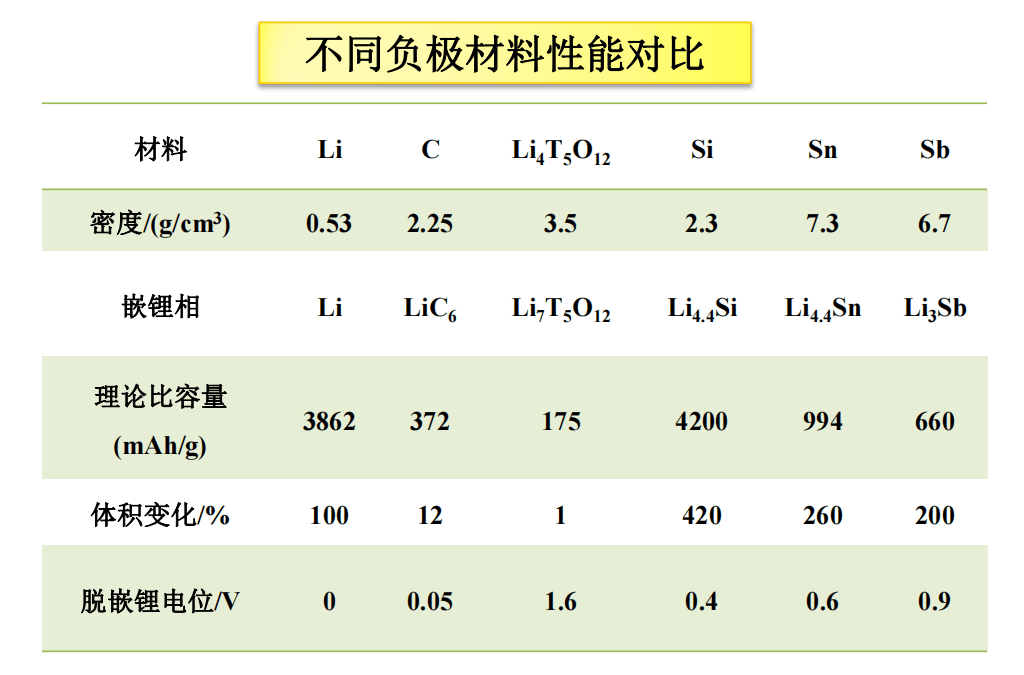
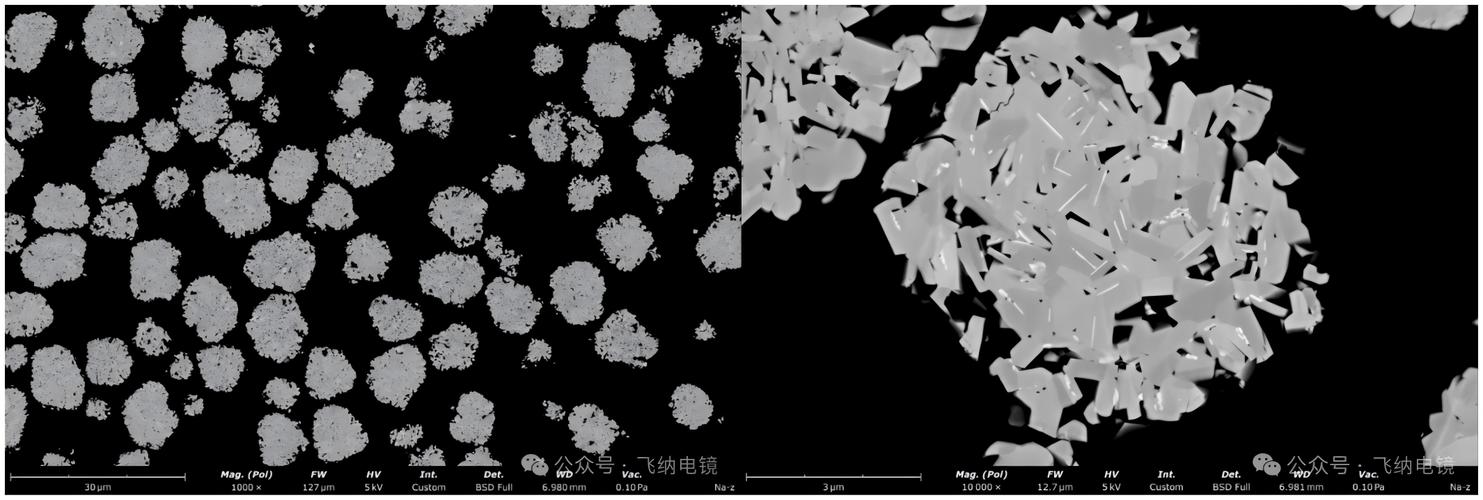
在正极材料方面,磷酸铁锂凭借成本与安全优势,在商用车及储能领域需求快速增长;三元材料则在高续航乘用车中保持主导。负极材料以人造石墨为主,硅基负极的产业化进程也在加快。电解液和隔膜同样受益于电池产量的扩张,龙头企业产能利用率维持高位。值得注意的是,上游锂资源如碳酸锂、氢氧化锂的价格波动,会直接影响正极材料成本,因此保障资源供应已成为产业链上下游共同关注的焦点。
随着政策红利的进一步释放以及新能源汽车渗透率的持续提升,锂电上游材料需求将保持较高景气度。技术进步和规模化效应有望缓解部分材料供应紧张的局面。行业人士建议,相关企业应抓住政策机遇,加强技术研发与资源布局,以应对市场需求的快速增长。可以预见,在新能源汽车产业长期向好的背景下,锂电上游材料领域将迎来更广阔的发展空间。
如若转载,请注明出处:http://www.nidebaoxian.com/product/53.html
更新时间:2026-10-05 15:17:31